
Итоги моего выступления на The Trends
В гостях у Кирилла Кузнецова и его шоу Мастермайнд, выбрал облигацию, которую считаю самой потенциальной к переоценке на коротком горизонте (а именно 8 месяцев)
Всего было 4 спикера и моя идея получила наибольшее признание у зрительского зала (14 голосов из зала VS 10 на втором месте).
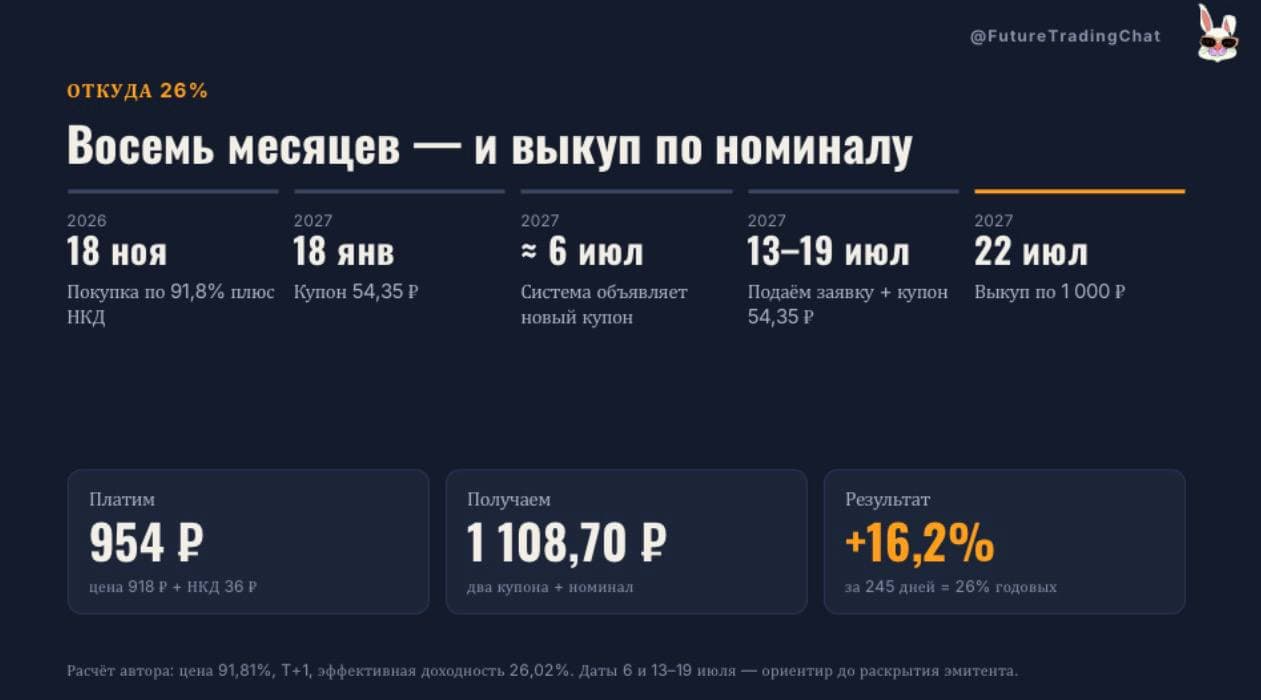
И эта идея (внимание) - облигация АФК система 001P-11. Оферта через 8 месяцев, доходность к погашению 27% годовых.
Давайте пройдемся по тезисам:
1)Доходность
- Купон всего 10,9%, поэтому бумага стоит ~92% от номинала, а 22 июля 2027 года по оферте её выкупают по 100%.
Итого: 2 купона + выкуп по 1000 руб = 27% годовых, идея сроком 8 месяцев.
2)Разворот долга
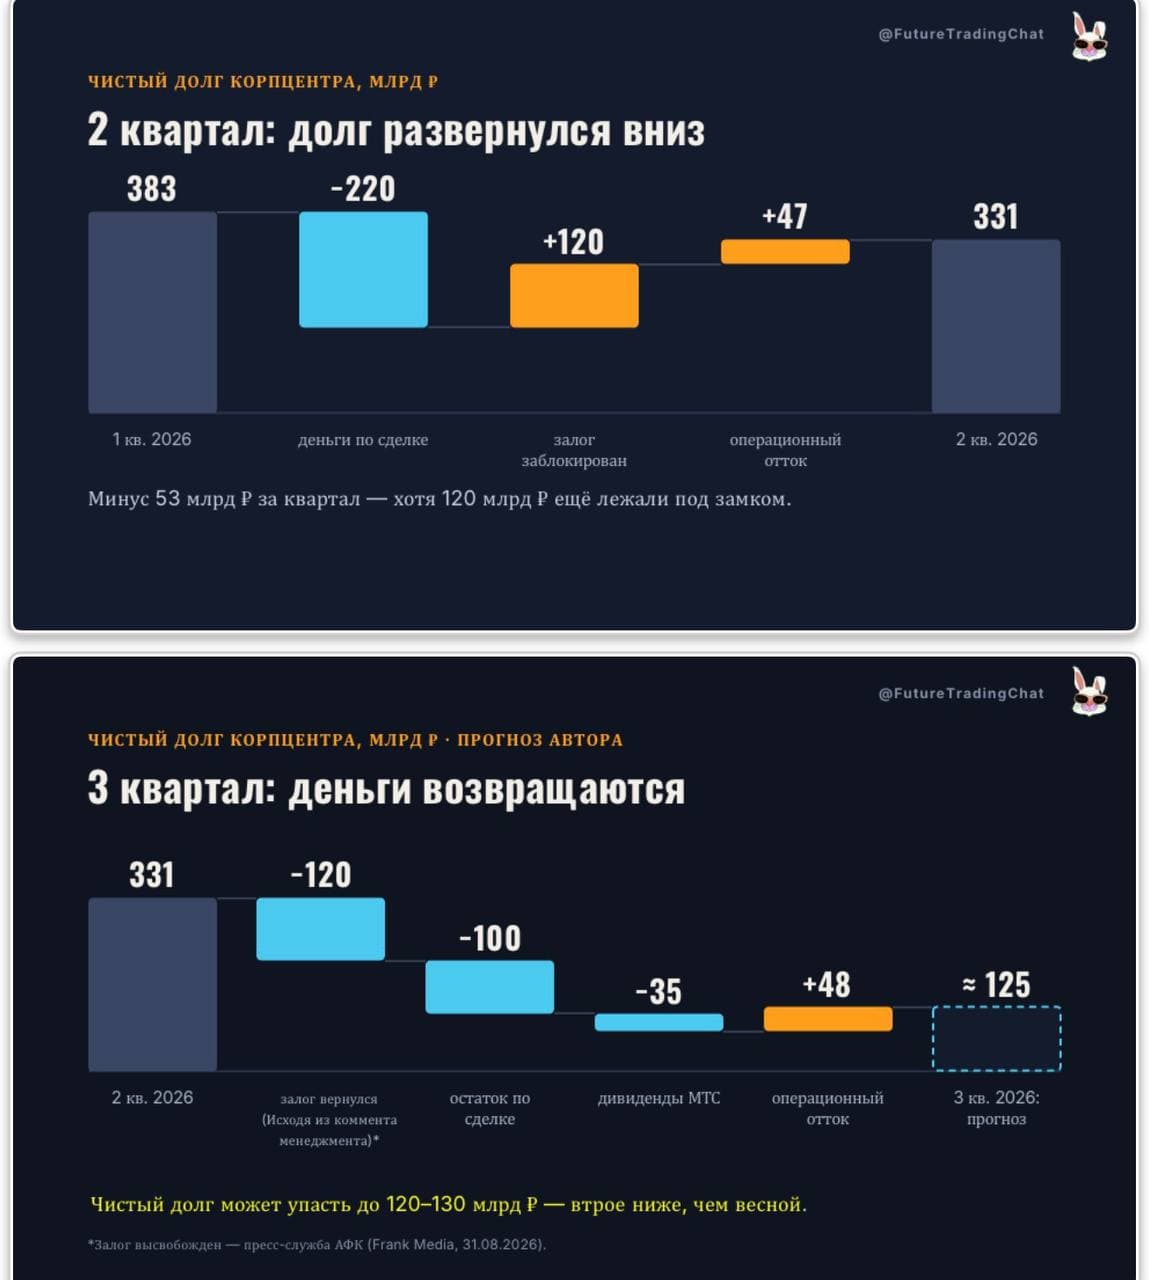
Ozon не продали, а заложили. Сделка с ВТБ на 320 млрд ₽ заменила короткий дорогой долг длинным, до 2030 года, то есть далеко за нашей офертой. Чистый долг корпцентра: 383 млрд весной → 331 млрд во 2 кв. (хотя 120 млрд ещё лежали в залоге) → в идеальной картине мира долг может составить 130 млрд в 3 кв. (вернется залог и остальные деньги по сделке). Это втрое ниже максимумов
При долге ~125 млрд обслуживание стоит 23–24 млрд в год, а одна МТС приносит Системе ~35 млрд дивидендами
3)Выпуск - капля в море
К оферте нужно максимум 10 млрд ₽, это весь выпуск. Ликвидности у Системы стало в десятки раз больше. Плюс есть запас: непубличные активы (Медси, Cosmos, Степь, Биннофарм), которые можно продать или вывести на IPO.
4)Что может переоценить бумагу быстрее:
- Отчёт за 3 кв.: если долг корпцентра упадёт втрое от максимумов, у инвестдомов и аналитиков появятся громкие заголовки о его снижении.
- Пересмотр рейтинга: у АКРА и «Эксперт РА» сейчас A+, но прогноз у АКРА негативный, у «Эксперт РА» — развивающийся. Агентства могут пересмотреть рейтинг или прогноз.
-Комментарии менеджмента о погашении выпусков, включая наш.
-Если доходность опустится до уровня похожих выпусков Системы (с 26% до 20%), тело вырастет примерно на 3,4%.
Отчет за 3кв выйдет до конца ноября
5)Базовый сценарий:
Бумага даёт ~2,05% в месяц, фонд денежного рынка ~1,1%. Почти 1 п.п. в месяц — это премия за риск, который, на мой взгляд, ниже, чем закладывает цена + переоценка может прийти и раньше оферты: нужно смотреть на отчёт за 3 кв.
6)Риски:
- Отчёт за 3 кв. может не подтвердить мой прогноз. Для короткой бумаги это неприятно, но не критично. Условно, могут не отразить возврат залога и остальных 100 млрд за сделку
- Долг не исчез, а переехал: 320 млрд перед ВТБ до 2030 года, Ozon в залоге, держатели облигаций в очереди после банка. (Но у нас короткий выпуск на обзоре)
- Деньги могут уйти дочкам (Сегежа, Эталон), а не на погашение долга. Имхо, часть уйдет, но большая часть = погашение корп. центра.
Вот такой питч получился!
Ждём отчета за 3кв и посмотрим какая идея окажется прибыльнее)


