
💰 Меньше открытий, больше кэша. Операционка X5 за 3 кв $X5
Много было запросов по разбору Х5. Так что давайте глянем. Тем более первый за год квартал, где динамика все же пошла вверх. Взглянем:
———
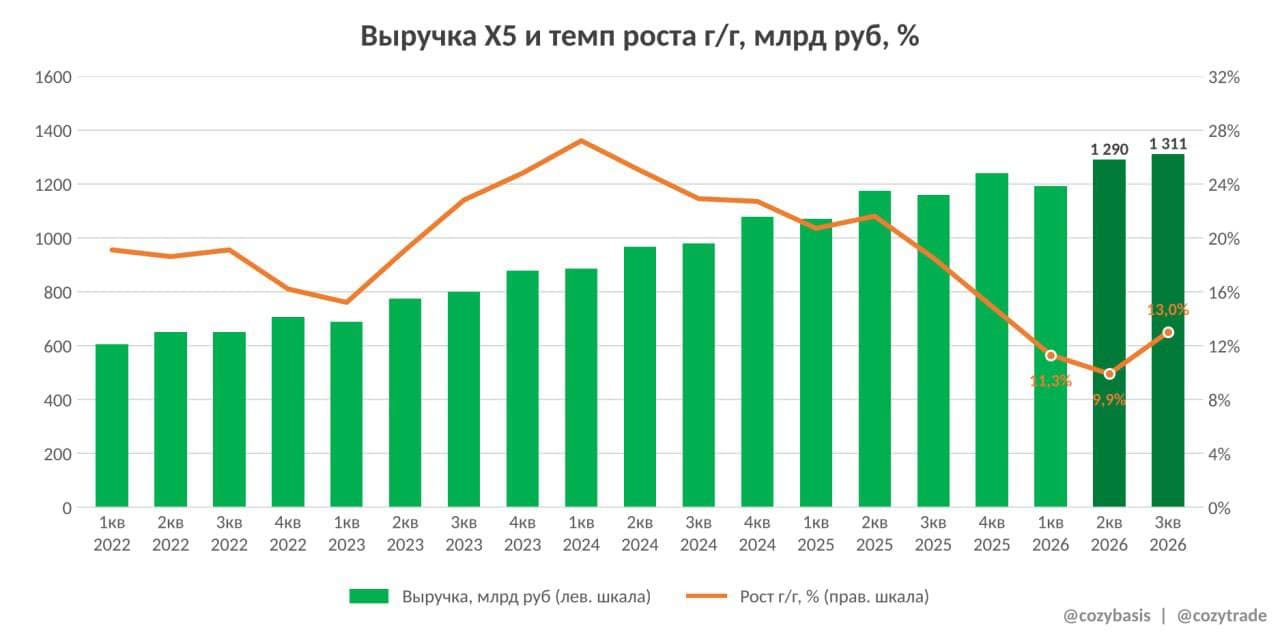
💸 Выручка выросла на 13% г/г до 1,31 трлн руб.
— Для сравнения в 1 кв было +11,3%, во 2 кв +9,9%.
За 9 месяцев рост составил 11,4%, - это всё ещё ниже годового прогноза 12–16%.
— Чтобы попасть хотя бы в нижнюю границу, в 4 кв нужно вырасти на ~13,3% г/г, то есть продержать темп 3 кв. Вроде выполнимо.
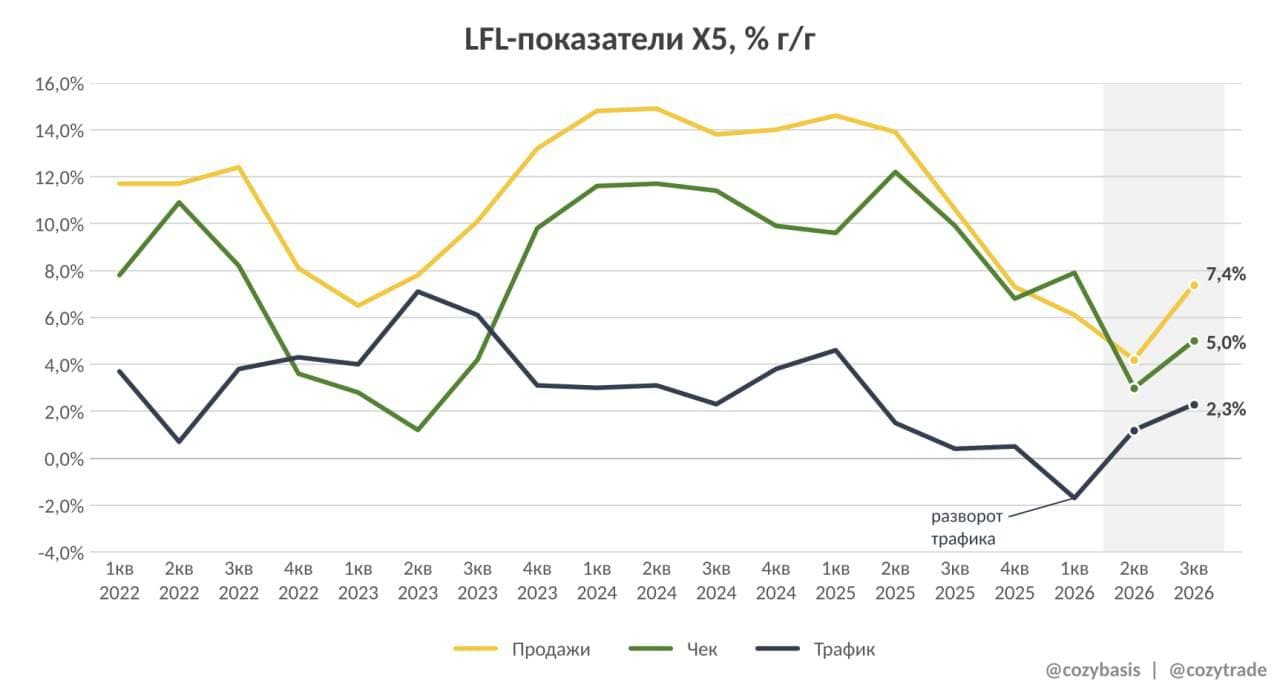
🫰 LFL-продажи выросли на 7,4% против 4,2% во 2 кв.
— Главное здесь - трафик: +2,3% г/г.
Напомню, в 1кв он уходил в минус 1,7%, во 2 кв вернулся в плюс (+1,2%), а теперь ускорился.
LFL-чек прибавил около 5% против 3% кварталом ранее.
———
📈 Чек тащит инфляция:
Годовая выросла с ~6% в июле до 6,35% в сентябре (топливо), а после индексации ЖКХ в начале октября уже 7,1%.
— Когда цены ускоряются быстрее доходов, - покупатель уходит в дискаунтеры и магазины у дома, - и X5 здесь главный бенефициар.
👆 Это видно по разбивке:
LFL-трафик «Чижика» +5,7%, а у Пятёрочки +2,0%.
— Плюс помогла низкая база 3 кв 2025 где трафик рос всего на 0,4%.
👉 Чижик вырос на 34,5% до 139,6 млрд руб. Это ускорение после ~30% в первом полугодии, и на дискаунтер приходится уже ~11% розничной выручки группы.
По объему выручки Чижик впервые обогнал Перекресток (!).
———
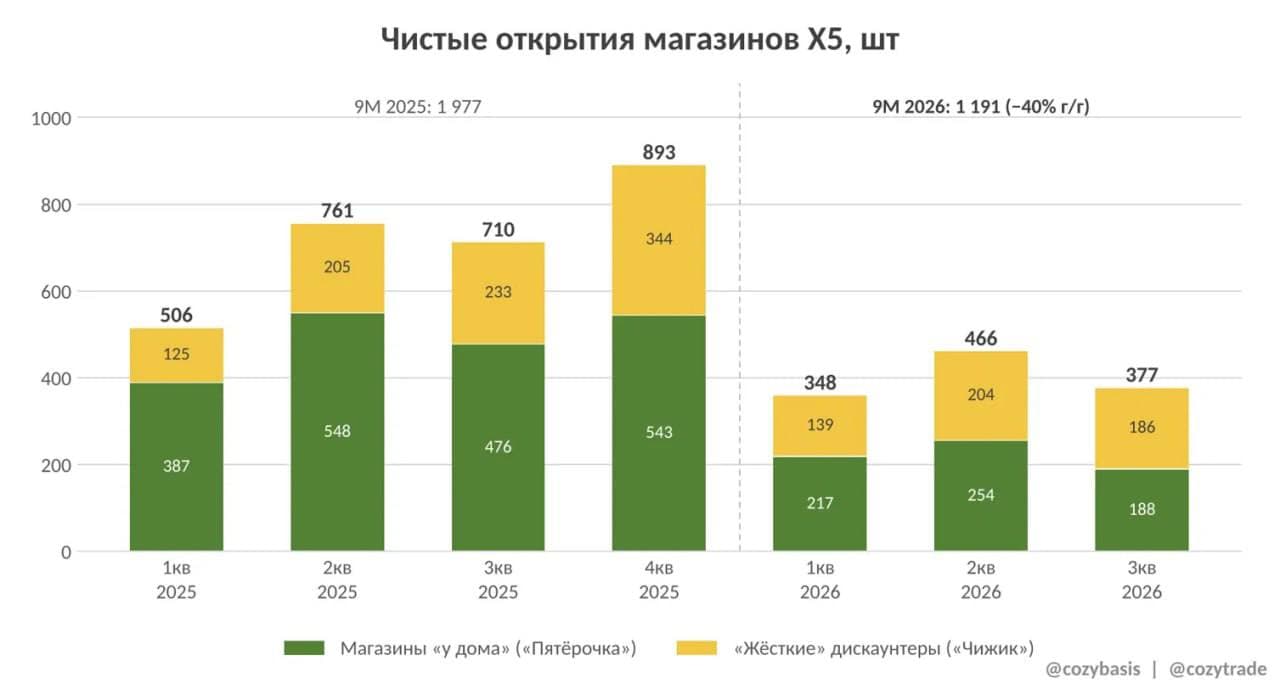
🤔 Теперь главное. За квартал X5 открыла 377 магазинов нетто против 710 годом ранее, за 9 месяцев 1 191 против 1 977 (−40%).
— В начале года менеджмент обещал больше 2 000 открытий. Для этого в 4 кв нужно открыть 800+, почти как в рекордном 4 кв 2025 (893).
👆 Скорее всего план недоберут, но для акционера это даже хорошо.
— Почему? прогноз по капексу 4,5–4,7% выручки, это ~235–245 млрд руб, и основная часть уходит на открытия и ремонты.
— Меньше открытий значит ниже капекс и выше FCF. А с FCF у X5 проблема. В 2025 году он составил всего ~23 млрд руб, при этом чистый долг за год вырос с 28 до 228 млрд руб.
— Проще говоря, рекордные дивиденды заплатили в долг.
———
💼 По политике X5 платит дважды в год: по итогам года и за 9 месяцев, ориентируясь на FCF и ND/EBITDA 1,2–1,4х.
—> В ноябре компания традиционно объявляет выплату.
В прошлом году совет рекомендовал 368 руб 13 ноября.
Мой ориентир на осень - район 170-200 руб. Яснее станет 29 октября, когда выйдет МСФО с FCF за 9 месяцев 🔮
—> Главный риск - в марже. Во 2 кв скорр.EBITDA снизилась на 2,4% г/г, маржа 6,0% против 6,7%, чистая прибыль −29%, тк ФОТ и логистика растут быстрее выручки.
Если ускорение выручки «куплено» ценами в Чижике, то до прибыли оно не дойдёт.
———
🧩 Итого: операционка сильная.
— Трафик вернулся, Чижик ускоряется, экспансия тормозит, - но сейчас это важнее для акционеров, чем новые точки.
🤔 Осенью может порадовать новыми дивидендами. Особенно если МСФО за 3 кв выйдет положительная. Так что будет за чем последить… 🫖
👇 Лайк, если разбор был полезен 👍
Кого (эмитент/сектор) еще разобрать?


