
🐟 Инарктика (AQUA): красная рыба по цене голубой фишки или ловушка на дне?
Это 8 из 100 разбор компании в рамках проекта #100дней100компаний. Подписывайся, чтобы увидеть все разборы!
📊 Что за компания сегодня у нас на разборе?
ПАО «Инарктика» — крупнейший российский производитель аквакультурной красной рыбы. Компания выращивает атлантического лосося и морскую форель в промышленных садках в акватории Баренцева моря, а также пресноводную форель в озерах Карелии. В активах — 32 действующих участка для выращивания, пять собственных смолтовых заводов (где подрастает малек), завод по переработке рыбы и собственный флот.
Это классический агропром с длинным циклом: от икринки до товарной рыбы проходит 2–3 года. Поэтому финансовые результаты здесь «волнообразные» — биологические активы то растут, то падают в цене, а отчетная прибыль может скакать в разы даже при стабильном бизнесе.
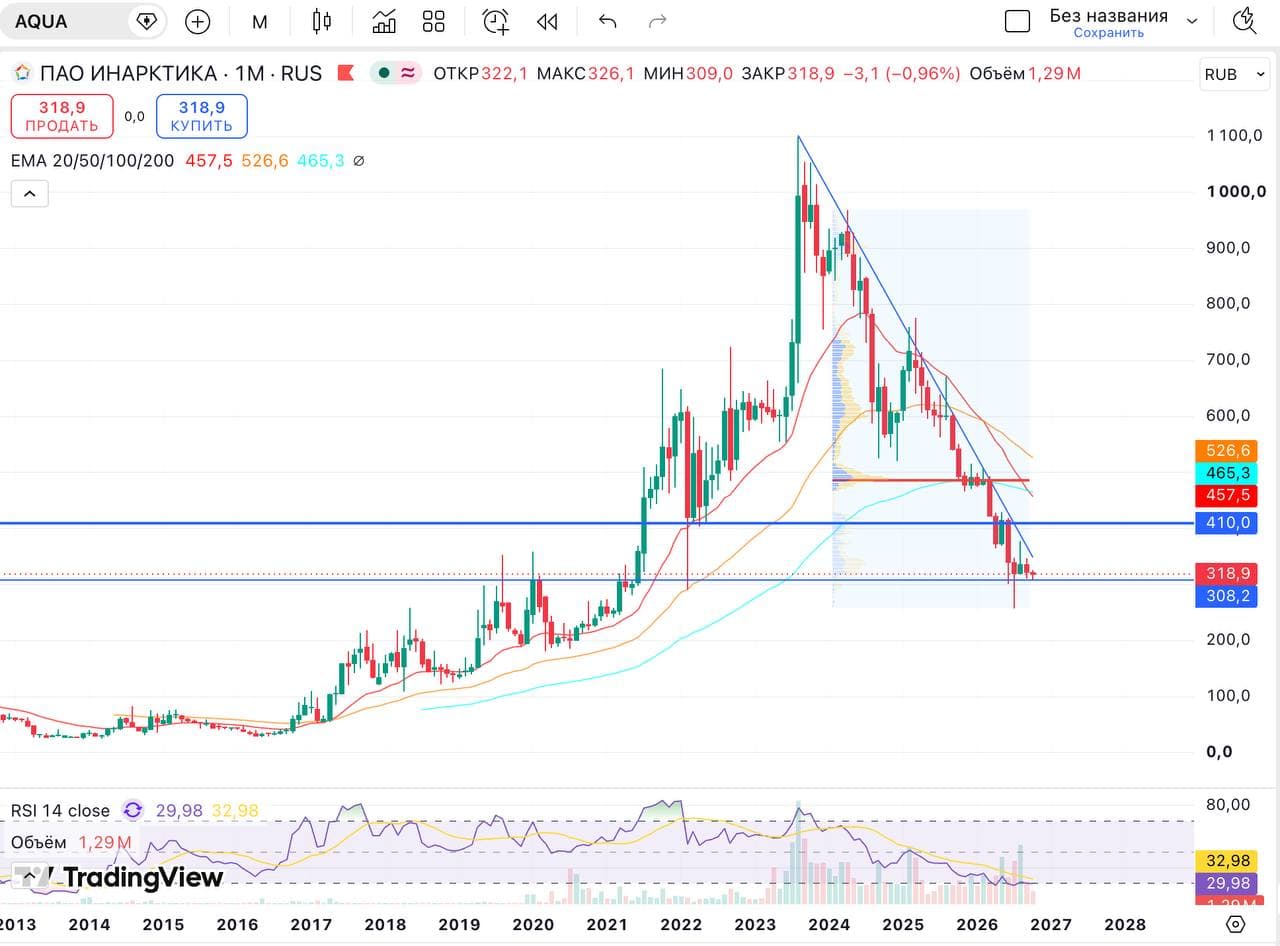
На скрине к посту — график котировок. Бумага находится у многолетних минимумов: в июне 2026 года акции обновили минимум с февраля 2022 года, опустившись ниже 300 рублей. С пиков капитализация упала достаточно ощутимо (с 80 до текущих 28 млрд руб). Давайте попробуем разобраться, на сколько такое падение оправдано.
🐠 Пробежимся по ключевым финансовым показателям
▪️ Выручка за первое полугодие 2026 года выросла на 38% год к году — до 13,8 млрд рублей. Рост обеспечен увеличением объемов реализации более чем в полтора раза. Правда рост этот произошел «с низкой базы», ведь в 2025 году выручка на 22% г/г. из-за основного риска такого бизнеса (об этом еще далее).
▪️ EBITDA выросла на 38% — до 3,4 млрд рублей. Опять же, привлекательно выглядит этот рост лишь если не знаешь, что ранее она снизилась вдвое (5,7 млрд руб. в 2025 году против 12,5 млрд руб. в 2024 году). И в целом в 2022-2024 гг. EBITDA была примерно на одном уровне - около 12-13 млрд руб.
▪️ Чистый долг 16,8 млрд рублей. Соотношение ЧД/EBITDA — 2,5х, что компания сама называет комфортным уровнем, и вырос он в освновном из-за падения EBITDA, а не наращения долговой нагрузки.
▪️ Компания платит дивиденды. За первое полугодие 2026 года акционеры утвердили 10 рублей на акцию (3%). В хорошие годы выплаты были существенно выше: за 2024 год суммарно 50 рублей на акцию. Но в 2025 году был убыток, и выплаты сократились.
▪️ Если говорить о мультипликаторах, то они подросли из-за падения фин.показателей: P/E — около 10 по LTM, EV/EBITDA — порядка 7. P/BV — 0,72. По отношению к балансу - выглядит дешево, а по прибыли и EBITDA - пока скорее без сильного потенциала.
🧐 Скрытые риски, о которых стоит помнить
Главный риск — биологический. В 2024 году компания столкнулась с «биологическим шоком» — массовой гибелью рыбы или резким падением биомассы. Это обрушило финансовые показатели 2025 года: чистый убыток составил 2,2 млрд рублей. Сейчас биомасса восстановилась до 27,7 тыс. тонн (+33% г/г), но никто не застрахован от повторения. Более того, в прошлом ситуация уже тоже бывала, в 2015 году.
Еще один риск — цены на лосось. Компания зависит от рыночной конъюнктуры, а также от курса рубля. Сейчас цены на лосось достаточно сильно снизились. Плюс неизвестно, что будет, когда на рынок вернется европейская продукция (если вернется). Хотя даже сейчас чилийский лосось оч сильно конкурирует по цене не в пользу Инарктики.
👉 Итог: Инарктика — это достаточно редкий случай, когда котировки компания снизились сильно не из-за долговой ловушки или умирающего бизнеса, а из-за временных проблем. В целом, текущее снижение котировок выглядит интересно на фоне восстановления биомассы и двукратного роста прибыли в 2026 году.
Однако стоит помнить: график этой бумаги уже не раз разочаровывал, а биологические риски никто не отменял. Это не «ставка на все», а скорее расчетливая инвестиция для терпеливого инвестора, готового держать 2–3 года и следить за операционными метриками — в первую очередь за биомассой в воде.
Не является индивидуальной инвестиционной рекомендацией.


