

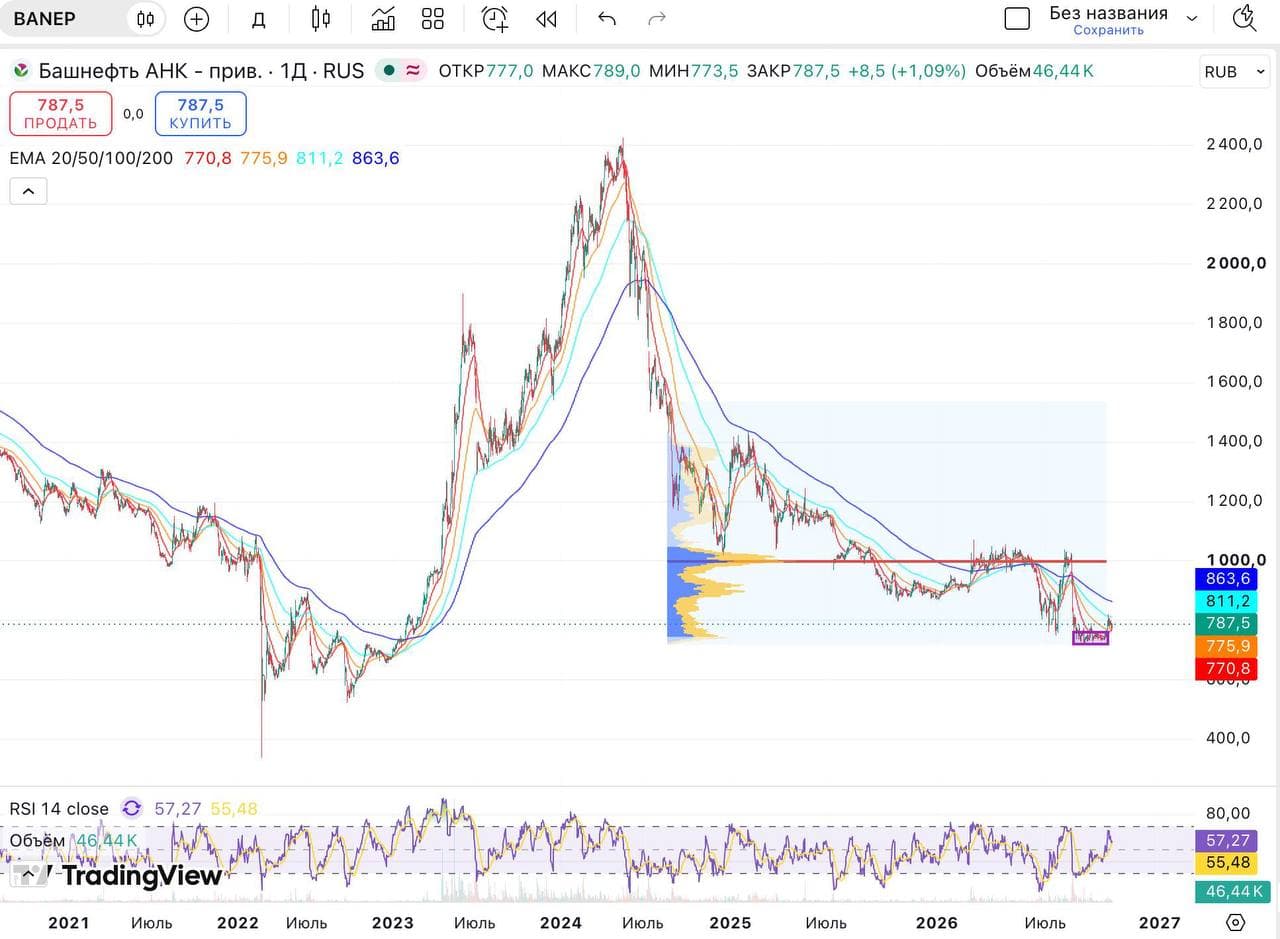
👉 Башнефть ( $BANE $BANEP ). Дивидендов не будет?
Это 10 из 100 разбор компании в рамках проекта #100дней100компаний. Подписывайся, чтобы увидеть все разборы!
Друзья, сегодня на разборе компания Башнефть. Эмитент - отличный пример того, почему в инвестициях нельзя смотреть только на мультипликаторы, игнорируя макроэкономику и, самое главное, корпоративное управление. Отчетность за 2025 г. ожидаемо отражает общий негативный тренд российской нефтянки и экономики в целом. По прогнозам отраслевых экспертов, добыча нефти в РФ в 2026 г. продолжит стагнировать и может упасть еще примерно на 3% до 494 млн тонн в рамках сделки ОПЕК+ и добровольных сокращений. А теперь посмотрим на последние цифры:
▪️ Выручка от реализации снизилась до 1 001,8 млрд руб, с 1 142,7 млрд руб в 2024 году;
▪️ Операционная прибыль рухнула на 29% до 96,7 млрд руб, с 137,1 млрд руб годом ранее;
▪️ Чистая прибыль обвалилась более чем в два раза до 46,6 млрд руб против 103,8 млрд руб в 2024 году;
▪️ Рентабельность по EBITDA снизилась до 15,2% с 16,5%. Операционные расходы и налоги остаются высокими, сжимая маржу.
🤔 При этом компания сохраняет отрицательный чистый долг, а мультипликаторы выглядят дешево относительно среднеисторических значений. Капитализация упала до 200 млрд рублей, рынок оценивает компанию почти с триллионом чистых активов на балансе в копейки. Почему?
❗️ Здесь начинается самое интересное. Башнефть сейчас - заложник корпоративного управления. Исторически привилегированные акции Башнефти были классической дивидендной коровой. Щедрость материнской Роснефти ( $ROSN ), которая владеет контрольным пакетом, объяснялась политически, 25% + 1 акция принадлежали бюджету Республики Башкортостан. Республике были нужны деньги для покрытия бюджетных дефицитов, и Роснефть шла навстречу, выплачивая солидные дивиденды. Но сейчас ситуация меняется, Башкирия продает свой оставшийся блокирующий пакет в пользу Роснефти, часть уже продана за 14,8 млрд руб.
👎 Как только Башкирия окончательно выходит из капитала, у Роснефти пропадает политическая необходимость платить высокие дивиденды.
Привилегированные акции – очень рискованная история сейчас.
❌ Без республики, Роснефть, вполне может отказаться от распределения прибыли через дивиденды. Деньги могут изыматься в материнскую компанию через внутригрупповые займы, переработку или рост дебиторской задолженности, она и так копилась последние 10 лет. Если дивиденды на обычку обнулятся, выплаты по префам упадут до уставного минимума, а это 0,1 руб на акцию. Именно страх отмены выплат заставил префы рухнуть до текущих 780 руб.
👉 Итог: Башнефть сегодня - это рулетка. Актив выглядит дешево, но есть риск, что он теперь всегда будет таким. Если готовы рискнуть небольшой долей капитала, то можно попытать удачу и купить префы. Обычку имело смысл брать ранее, пока она еще не выросла в ожидании потенциальной оферты, сейчас уже резона нет. Со своей стороны отметим, что в некоторых дочках Роснефть платит дивиденды и не везде выводит деньги через дебиторку. К тому же есть вероятность, что Роснефти просто не позволят обнулить дивиденды, слишком большой удар по и без того болеющему российскому рынку. Мы готовы рискнуть и добавить префы в портфель по текущим ценам под прицел сохранения дивидендов и раскрытия стоимости на этом фоне.
Если вы не хотите рисковать, но есть желание держать нефтяной сектор в долгосрочном портфеле и спать спокойно, то лучше обратить внимание на саму Роснефть, которая является главным бенефициаром денежных потоков своих дочек, или на более понятный Лукойл ( $LKOH ), где дивидендная политика предсказуема, а корпоративное управление исторически более лояльно к миноритарным инвесторам, да и отношение капитализации к свободному денежному потоку там интереснее, а это и есть реальные деньги. Не ИИР.