

🥛 Молочные реки, долговые берега. ЭкоНива:
Еще один эмитент на разбор по запросам из недавнего дайджеста…
—> Крупнейший производитель молока в стране сегодня снова идёт на биржу, третий раз с марта:
📑 Фикс 001Р-04 на 3 года с ориентиром купона 17,5–18% (YTM до 19,6%) и флоатер 001Р-05 для квалов до КС+3,75%.
— На бумаге это заёмщик уровня A+.
На деле компания держится на банке, субсидиях и личной гарантии владельца. Разбираемся:
———
💰 Выручка за 1П 2026 снизилась на 2,8% г/г до 45,2 млрд руб.
— Надои выросли на 4%, но в стране перепроизводство: запасы у переработчиков весной были на треть выше среднего за пять лет, сырое молоко подешевело на 13%.
— Сырьё даёт около половины выручки, так что ЭкоНива здесь принимает рыночную цену, а не задаёт её.
EBITDA упала на 47% до 11 млрд, чистая прибыль на 88% до 1,1 млрд.
— Причём часть EBITDA по МСФО это неденежная переоценка стада и урожая, так что живых денег за этой цифрой ещё меньше.
🫰 С деньгами хуже всего:
— Операционный поток за полугодие почти обнулился.
— Кэша 3,4 млрд, а проценты компания платит в темпе 11–12 млрд в год, то есть запаса примерно на 3,5 месяца.
Всё сверх этого закрывается новым долгом, отсюда и частота выходов на рынок: март, июнь, октябрь.
🤔 Долг/EBITDA за полгода вырос с 2,9х до ~5х, покрытие процентов около 1,4х.
И это на льготных деньгах!👇
— Больше половины кредитов под 6–9,5%, в 2025 году государство компенсировало 3,9 млрд процентов. Без субсидий покрытие ушло бы почти к единице.
Ковенанты нарушаются с 2023 года, банки подписывают отказы от досрочного взыскания, но формально 49 млрд кредитов уже числятся краткосрочными.
———
🙋♂️ На чём всё держится?
— Около 75% кредитов - у Россельхозбанка, у банка есть опционы на доли в компании.
— Он же - организатор размещений, так что деньги облигационеров по сути разгружают его собственный риск.
Основатель Штефан Дюрр лично гарантирует 97% банковского долга.
👉 Плюс господдержка АПК и масштаб, - уронить такой бизнес никто не захочет.
— Поэтому в ближайший год дефолт я считаю маловероятным🔮
Но… облигации не обеспечены и стоят в очереди за банками.
— А прецедент у группы уже есть: в 2025 году держатели немецких бондов Ekosem-Agrar получили 30% номинала.
———
👀 Теперь цена:
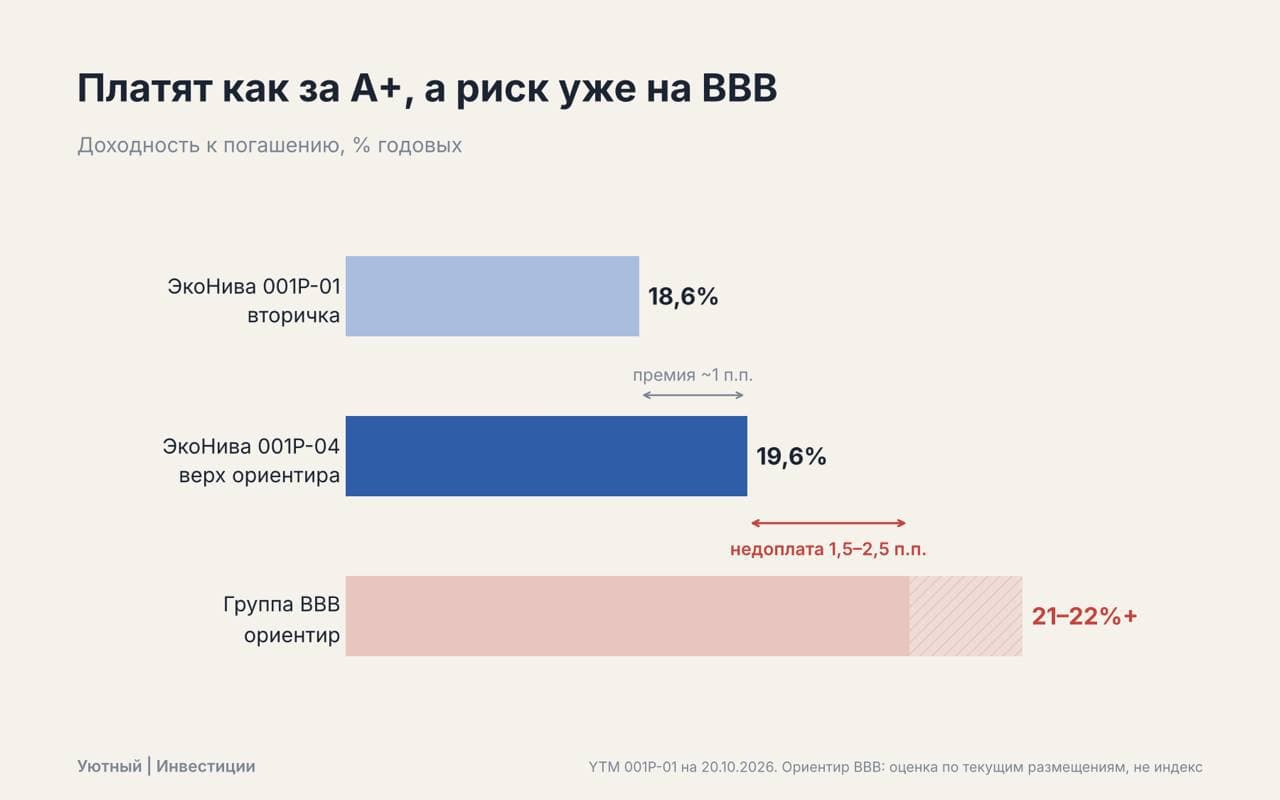
— Свой 001Р-01 торгуется с YTM около 18,6%.
Новый фикс по верхней границе даёт +1 п.п. за лишние 7 месяцев дюрации и вдвое худшие метрики.
— Рейтинги A+ от АКРА и ruA от Эксперт РА присвоены в январе и феврале, до отчёта за полугодие, то есть описывают компанию с нагрузкой 2,9х, а не 5х.
— По нагрузке, покрытию процентов и ликвидности ЭкоНива сейчас в красной зоне по каждому пункту.
— Рынок прайсит A+, финансы выглядят на BBB, где доходности сейчас 21–22% и выше.
———
🧩 Что может развернуть историю?
— С осени цены на сырое молоко растут. Если второе полугодие покажет восстановление, - нагрузка начнёт снижаться.
Но годовая МСФО выйдет только весной 2027 🔜
🫖 Вывод: в размещении не участвую.
— Покупаешь на самом деле ставку на то, что банк и государство продолжат держать компанию на плаву.
— За такой риск хочется доходность уровня BBB (21%+) или годовую отчётность с возвратом долга/EBITDA к 3х.
Молоко лучше в магазине возьму😁
———
🙋♂️ Кого разобрать дальше? Пишите в комментах 👇